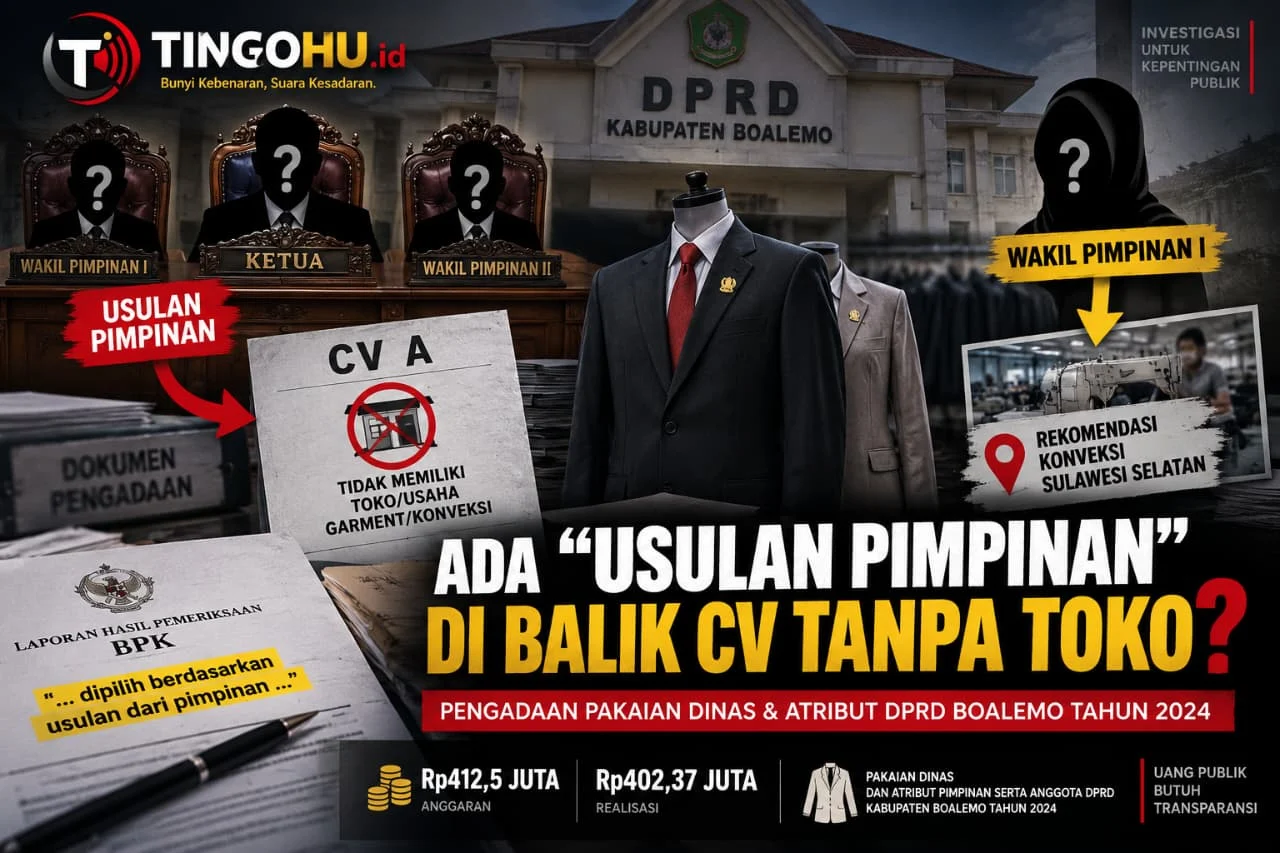
BOALEMO TINGOHU.ID — Pengadaan pakaian dinas dan atribut pimpinan serta anggota DPRD Kabupaten Boalemo Tahun Anggaran 2024 menyisakan satu simpul yang menarik untuk dibuka: siapa sebenarnya yang berada di balik “usulan pimpinan” dalam pemilihan penyedia?
Pertanyaan itu muncul setelah Laporan Hasil Pemeriksaan (LHP) BPK atas LKPD Kabupaten Boalemo Tahun 2024 mengungkap bahwa CV yang digunakan sebagai penyedia ternyata tidak memiliki toko atau usaha yang berkaitan dengan garment maupun konveksi. Pihak CV juga mengakui kepada pemeriksa bahwa pakaian tersebut tidak mereka produksi sendiri, melainkan dipesan melalui rekanan lain.
Padahal, anggaran untuk belanja pakaian dinas dan atribut pimpinan serta anggota DPRD pada 2024 mencapai Rp412,5 juta, dengan realisasi Rp402,375 juta atau 97,55 persen. Salah satu transaksi yang diuji BPK dilaksanakan melalui CV A berdasarkan SPK Nomor 01/SPK/PL-PB/SET-DPRD/VI/2024 tanggal 25 Juni 2024.
Yang kemudian menjadi menarik bukan sekadar soal perusahaan tersebut tidak bergerak di bidang konveksi. Dalam pemeriksaan, Kepala Bagian Umum Sekretariat DPRD menyatakan bahwa CV tersebut dipilih “berdasarkan usulan dari pimpinan”, selain karena pihak penyedia menyanggupi pengadaan pakaian dinas dan atribut tersebut.
Sementara dari sisi penyedia, ada keterangan lain yang juga tercatat dalam LHP. Pihak CV menyebut pakaian dipesan melalui rekanan di Sulawesi Selatan. Untuk konveksi yang mengerjakan pakaian pimpinan, rekomendasi disebut berasal dari Wakil Pimpinan I DPRD, yang memiliki kenalan pada konveksi yang biasa mengerjakan pakaian pimpinan.
Dua keterangan tersebut perlu ditempatkan secara hati-hati. LHP BPK tidak menyatakan bahwa “usulan pimpinan” yang disebut Kabag Umum adalah Wakil Pimpinan I, sehingga keduanya tidak boleh langsung dianggap sebagai satu hal yang sama. Justru titik itulah yang membutuhkan penjelasan: siapa yang mengusulkan CV A, dan bagaimana rekomendasi konveksi di Sulawesi Selatan masuk ke dalam proses pengadaan?
Persoalan berikutnya muncul ketika BPK membandingkan nilai pembayaran dengan bukti biaya aktual. Dari transaksi yang diperiksa, SP2D neto tercatat Rp121.904.844, sedangkan bukti penerimaan aktual yang diperlihatkan kepada pemeriksa sebesar Rp106.250.000. BPK menghitung selisih Rp15.654.844 sebagai kelebihan pembayaran.
Pihak CV menjelaskan selisih tersebut sebagai keuntungan perusahaan sekaligus biaya tiket dan akomodasi dari Sulawesi Selatan ke Gorontalo. Namun, BPK mencatat tidak terdapat bukti aktual atas biaya perjalanan tersebut. Atas temuan itu, BPK merekomendasikan agar Sekretariat DPRD memproses dan menyetorkan Rp15.654.844 ke kas daerah.
Tetapi sebelum publik sampai pada persoalan selisih pembayaran, ada pertanyaan yang lebih mendasar mengenai rantai pengadaan: jika CV yang ditunjuk tidak memiliki usaha garment atau konveksi, siapa yang mengusulkannya, siapa yang mengerjakan pakaian tersebut, dan atas dasar apa penyedia itu kemudian dipilih?
Apalagi, di dalam LHP terdapat pula keterangan mengenai rekomendasi Wakil Pimpinan I terhadap konveksi di Sulawesi Selatan. Apakah rekomendasi tersebut hanya sebatas informasi mengenai tempat menjahit pakaian, atau menjadi bagian dari rangkaian proses yang akhirnya menghasilkan penunjukan CV A sebagai penyedia?
Pertanyaan-pertanyaan tersebut tidak serta-merta berarti telah terjadi pelanggaran oleh pihak tertentu. Namun, ketika pengadaan menggunakan uang publik dan prosesnya memunculkan keterangan mengenai “usulan pimpinan”, penyedia tanpa usaha garment/konveksi, serta rekanan konveksi di luar daerah, maka penjelasan mengenai alur pengadaan menjadi penting untuk diketahui publik.
Tingohu.id membuka ruang klarifikasi kepada pimpinan DPRD, Sekretariat DPRD, PPK, pihak CV maupun pihak lain yang disebut dalam LHP BPK agar rangkaian pengadaan pakaian dinas tersebut dapat dijelaskan secara terang.
Sumber informasi:
LHP BPK Nomor : 06.A/LHP/XIX.GOR/05/2025
Tanggal : 19 Mei 2025